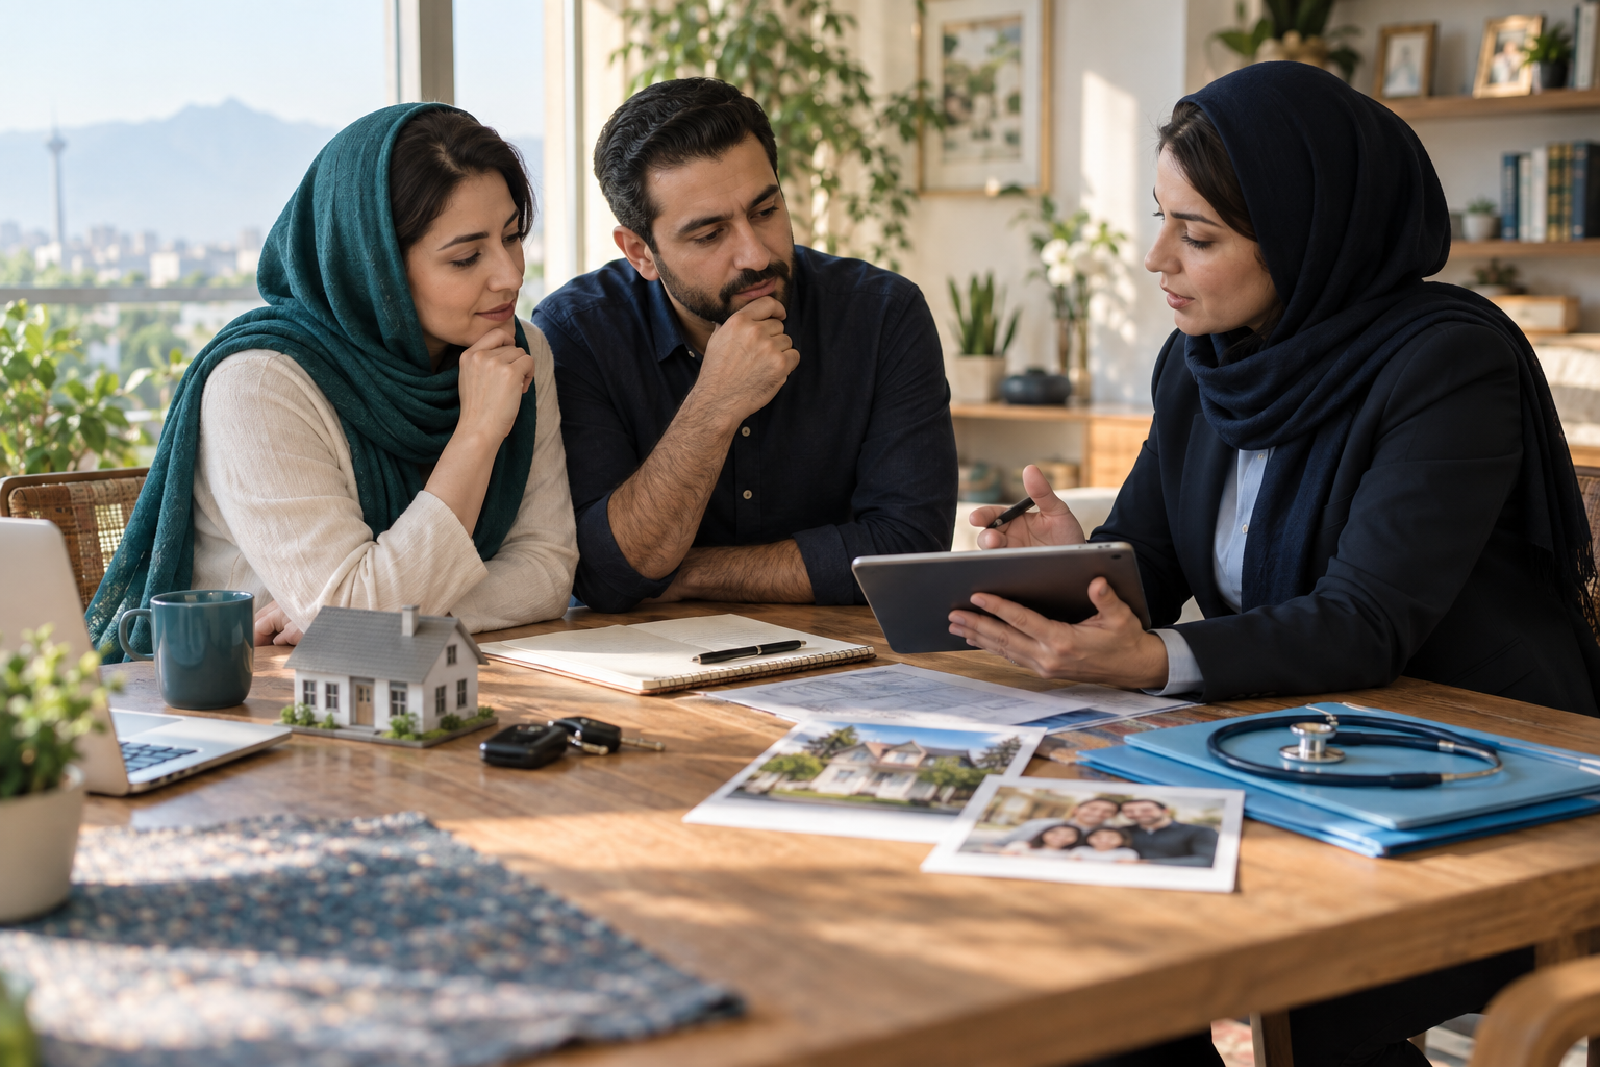
از نام بیمه شروع نکنید؛ از نگرانی واقعیتان شروع کنید
یک زوج جوان ممکن است بیشتر نگران خسارت به خودرویی باشند که با قسط خریدهاند؛ خانوادهای با خانهی شخصی نگران آتشسوزی و هزینهی بازسازی باشد؛ صاحب یک کارگاه هم بداند که یک حادثه برای کارکنان یا مشتری میتواند از توان نقدی کسبوکارش بیرون باشد. «بیمهی لازم برای همه» وجود ندارد. انتخاب درست از این سؤال آغاز میشود: اگر این اتفاق بیفتد، آیا میتوانم هزینهاش را بدون وام سنگین، فروش دارایی یا آسیب جدی به زندگیام جبران کنم؟
نقشهی سادهی نیازهای بیمهای
- وسیلهی نقلیه: بیمهی شخص ثالث برای خسارتهای بدنی و مالی اشخاص ثالث در حوادث مشمول قانون است؛ بیمهی بدنه برای خطرهای خودروی شما و فقط طبق پوششهای انتخابشده و شرایط قرارداد بررسی میشود. شخص ثالث و بیمه بدنه را با هم یکی ندانید.
- خانه و وسایل: اگر هزینهی تعمیر بنا یا جایگزینی اثاثیه برایتان سنگین است، ارزش ساختمان و اثاث را جداگانه برآورد کنید و پوششهای آتشسوزی منزل را بخوانید. سیل، زلزله و سرقت همیشه خودکار در پوشش پایه نیستند.
- درمان و درآمد: هزینههای درمانِ تحت پوشش بیمهی پایه یا قرارداد گروهی را بررسی کنید؛ برای حادثهای که توان کار را موقت یا دائم مختل میکند، شرایط بیمه حوادث را ببینید. بیمه تکمیلی هم تابع سقفها، فرانشیز و استثناهای خود است.
- خانواده و تعهدهای آینده: اگر کسی به درآمد شما وابسته است، دربارهی پوششهای بیمه عمر و مبلغی که واقعاً برای خانواده لازم است فکر کنید؛ اندوختهی آینده را با حمایت فوت یکی نگیرید.
- کار و کسبوکار: کارفرما، ارائهدهندهی خدمت یا فروشنده ممکن است به مسئولیت کارفرما، مسئولیت مدنی، آتشسوزی محل یا باربری نیاز داشته باشد.
- سفر: اگر سفر خارجی دارید، خدمات پزشکی اضطراری، محدودیتها و نحوهی تماس با مرکز کمکرسانی را در بیمه مسافرتی بررسی کنید.
چطور اولویت را تعیین کنیم؟
برای هر خطر سه مورد را بنویسید: احتمال وقوع، شدت خسارت و مبلغی که خودتان میتوانید بپردازید. احتمال کم با خسارت بسیار سنگین—مثل از دست رفتن درآمد اصلی خانواده یا خسارت بزرگ به ملک—ممکن است از هزینهای پرتکرار اما قابلمدیریت اولویت بالاتری داشته باشد. سپس الزامات قانونی، پوششهای شغلی یا گروهی موجود و بیمهنامههای فعلی را وارد فهرست کنید تا پوشش تکراری نخرید و شکاف مهمی هم باقی نماند.
سه اشتباه رایج
- خرید فقط بر اساس ارزانترین قیمت، بدون مقایسهی سقف تعهد و فرانشیز؛
- فرض اینکه «بیمه دارم» یعنی همهی خطرها پوشش دارند؛
- انتخاب مبلغ بیمهشدهی نامتناسب با ارزش واقعی دارایی یا توان پرداخت حقبیمه.
در نهایت، بیمهنامه را با شرایط زندگی خودتان تنظیم کنید: نوع دارایی، بدهی، افراد وابسته، شغل و پسانداز اضطراری. برای بررسی نیازهای بیمهای و دریافت مشاوره دربارهی خودرو، خانه، درمان، مسئولیت، حوادث، باربری و عمر، با ما تماس بگیرید.