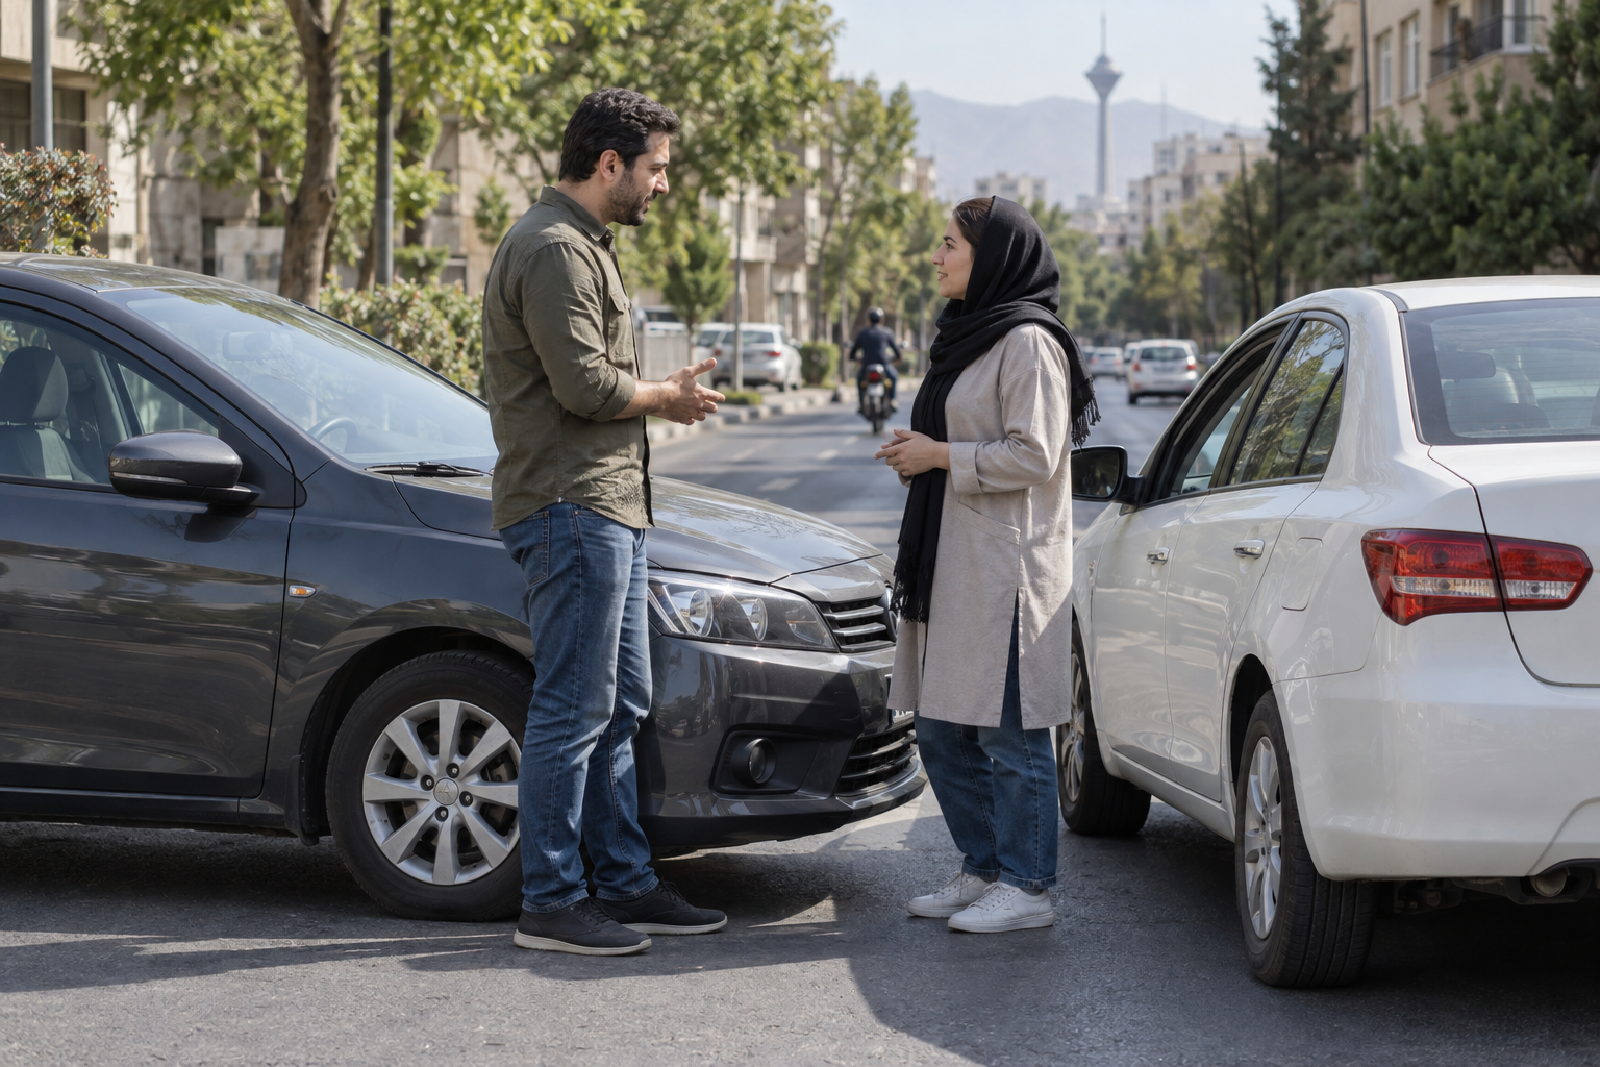
در تصادف، چه کسی جبران خسارت را بر عهده دارد؟
پس از یک برخورد، نگاهها معمولاً به خسارت خودروهاست؛ اما مهمترین پرسش بیمهای این است که چه کسی مسئول زیان بدنی یا مالی دیگری شناخته میشود. بیمه شخص ثالث برای پاسخ به همین مسئولیت طراحی شده است. دارنده وسیله نقلیه باید پیش از حرکت، اعتبار بیمهنامه و اطلاعات ثبتشده خودرو را بررسی کند و راننده هم بداند که بیمهنامه، مجوز بیاحتیاطی نیست.
سه بخش را از هم جدا کنید
- خسارت بدنی اشخاص ثالث: تعهدات مربوط به زیان جانی اشخاصی که طبق قانون ثالث محسوب میشوند، با رعایت مقررات و سقفهای بیمهنامه.
- خسارت مالی اشخاص ثالث: خسارت واردشده به اموال دیگران؛ سقف تعهد مالی را آگاهانه انتخاب کنید و امکان خرید پوشش بالاتر را بررسی کنید.
- حادثه راننده مسبب: برای صدمات رانندهای که مقصر شناخته شده، شرایط پوشش جداگانه و مندرج در بیمهنامه ملاک است.
در انتخاب، فقط مبلغ حقبیمه را کنار هم نگذارید. مشخصات خودرو، کاربری، سوابق مؤثر در محاسبه، میزان تعهد مالی و تاریخ پایان اعتبار را تطبیق دهید. اگر خودرو فروخته یا مشخصات آن تغییر کرده، درباره اصلاح اطلاعات و انتقال بیمهنامه از مسیر رسمی اقدام کنید. هنگام حادثه نیز حفظ ایمنی، ثبت درست اطلاعات و پیروی از دستورالعمل شرکت بیمه، از اختلاف و تأخیر پرونده کم میکند.
پیش از تمدید این موارد را چک کنید
تصویر بیمهنامه قبلی را با کارت خودرو تطبیق دهید؛ مبلغ تعهد مالی را با هزینههای محتمل تعمیر و شرایط رانندگی خود بسنجید؛ و از مهلت تمدید جا نمانید. برای مقایسه شرایط و استعلام، صفحه بیمه شخص ثالث خودرو و موتورسیکلت را ببینید.
پاسخگو در واتساپ، تلگرام، بله، ایتا و روبیکا
حدود تعهد و رسیدگی به خسارت تابع مقررات جاری، ارزیابی و متن بیمهنامه است.