اعتماد مالی، بهتنهایی کنترل داخلی نیست
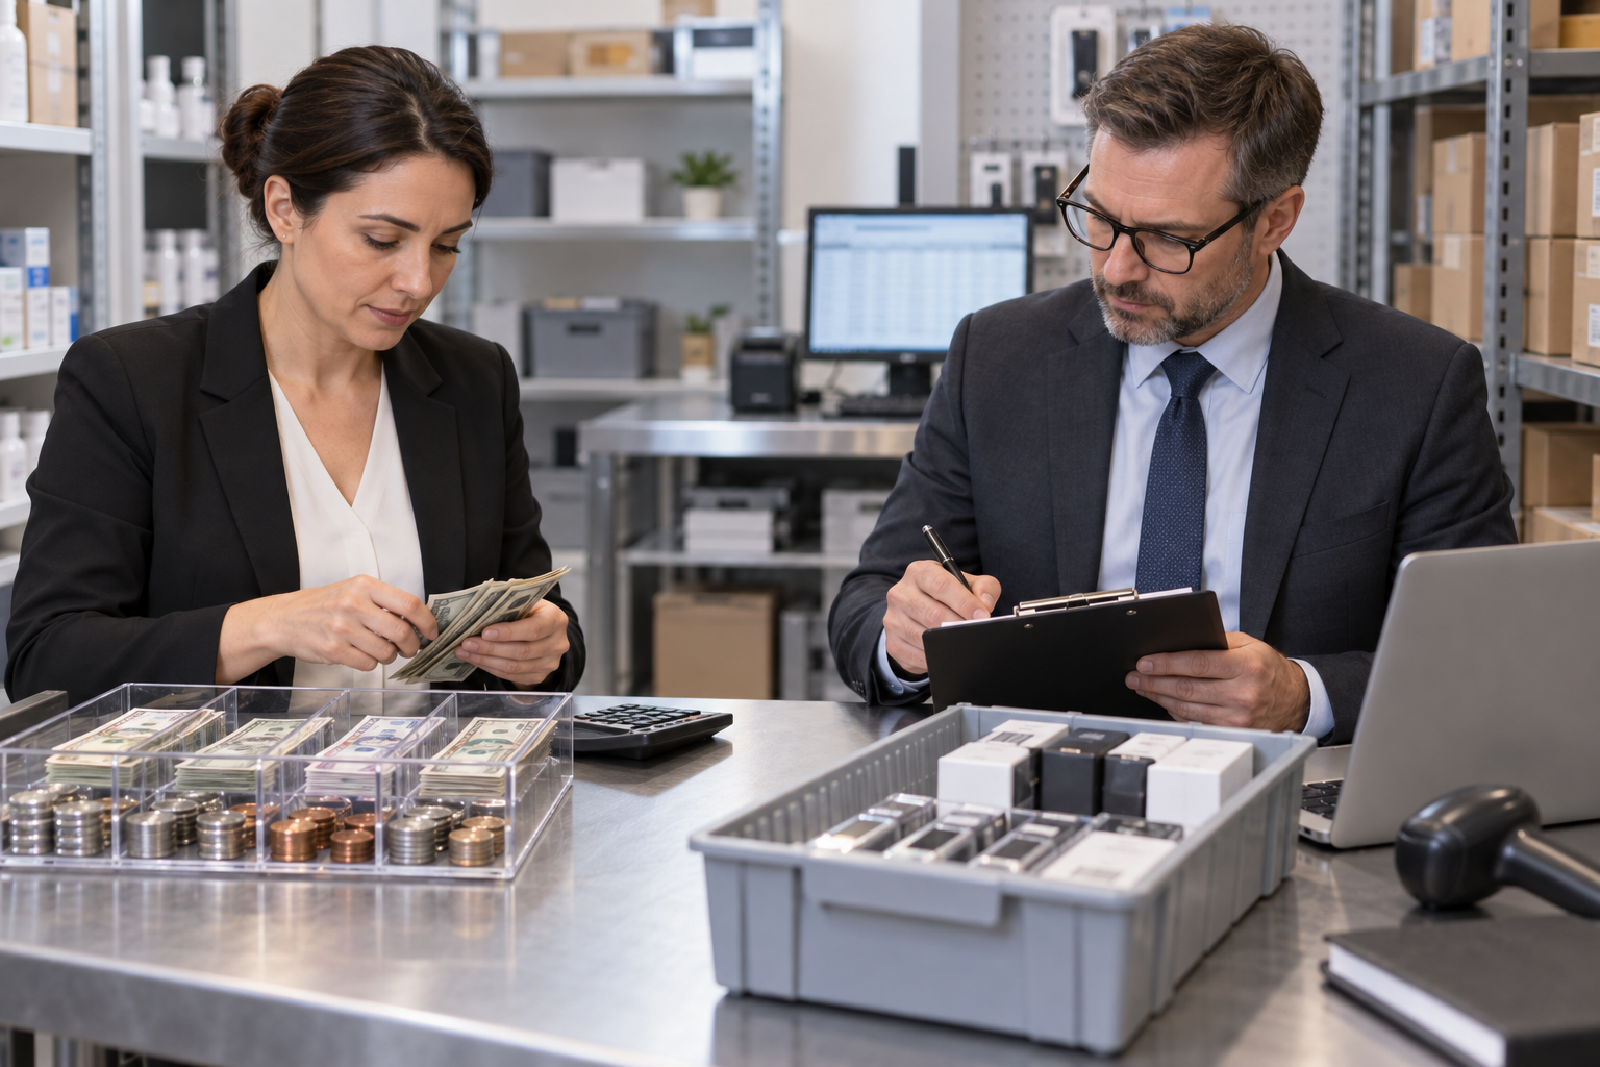
در بسیاری از کسبوکارها، یک نفر هم سفارش را ثبت میکند، هم دریافت را میسنجد و هم مغایرت حساب را میبندد. اعتماد به همکاران پایه رابطه سالم کاری است، اما تقسیم وظایف و ثبت قابلردیابی تراکنشها از کارکنان و کارفرما محافظت میکند. بیمه خیانت در امانت کارکنان میتواند برای بررسی زیانهای ناشی از اعمال مشمولِ کارکنان در چارچوب تعریف و شرایط قرارداد مطرح شود؛ این بیمه جای کنترل مالی و فرایند رسیدگی را نمیگیرد.
قبل از استعلام، ریسک را تعریف کنید
- چه کارکنانی و با چه سمت یا دسترسیهایی باید در پیشنهاد بیمه معرفی شوند؟
- چه نوع دارایی یا زیانی مدنظر است و چگونه وقوع آن مستند خواهد شد؟
- چه سازوکارهایی مانند تطبیق دو مرحلهای، کنترل دسترسی و بازبینی مستقل برقرار است؟
حدود پوشش به تعریف «کارمند»، نوع عمل، زمان کشف، سقف تعهد، فرانشیز و استثناهای بیمهنامه بستگی دارد. لازم است روشن شود ادعای خسارت به چه مدرکی نیاز دارد و چه مهلتی برای اعلام آن تعیین شده است. اطلاعات کارکنان و رویههای موجود را صادقانه و کامل ارائه کنید؛ پنهانکردن واقعیت میتواند روند ارزیابی را دشوار کند.
بهعنوان نمونه، کسری موجودی صندوق بهتنهایی اثبات نمیکند که خسارت مشمول بیمه است. باید علت، دسترسیها، اسناد حسابداری، تحقیق داخلی و شروط قرارداد بررسی شوند. برای شناخت شرایط خدمت و گفتوگو درباره تناسب آن با ساختار سازمان، صفحه بیمه خیانت در امانت کارکنان را ببینید.
پاسخگو در واتساپ، تلگرام، بله، ایتا و روبیکا
پذیرش و جبران خسارت تابع تعریف خطر، مدارک، استثناها و شرایط قرارداد است.