ارزانترین حقبیمه همیشه کمهزینهترین انتخاب نیست
در بیمه بدنه، عدد نهایی به ارزش خودرو، مشخصات فنی، پوششهای انتخابی و عوامل محاسباتی بیمهگر وابسته است. مقایسه فقط بر مبنای حقبیمه میتواند تفاوت مهمی را پنهان کند: آیا ارزش ثبتشده برای خودرو با قیمت روز و هزینه جایگزینی تناسب دارد؟ فرانشیز هر خسارت چقدر است؟ و چه خطرهایی در قرارداد پایه یا پوششهای اضافی قرار گرفتهاند؟
پوشش را با شیوه استفاده خودرو هماهنگ کنید
خودرویی که روزانه در مسیر پرترافیک حرکت میکند، نیاز متفاوتی از خودرویی با کارکرد محدود دارد. سرقت کلی، خسارت ناشی از برخورد، آتشسوزی و خطرهای اضافی مانند سرقت قطعات یا بلایای طبیعی میتوانند با شرایط و محدودیتهای متفاوت عرضه شوند. نام یک پوشش بهتنهایی کافی نیست؛ تعریف خسارت، استثناها، نحوه محاسبه ارزش و الزامهای ایمنی را در متن قرارداد بخوانید.
- ارزش خودرو و تجهیزات اضافی را درست اعلام کنید و تغییر بااهمیت را اطلاع دهید.
- سقف هر پوشش و فرانشیز را کنار حقبیمه مقایسه کنید.
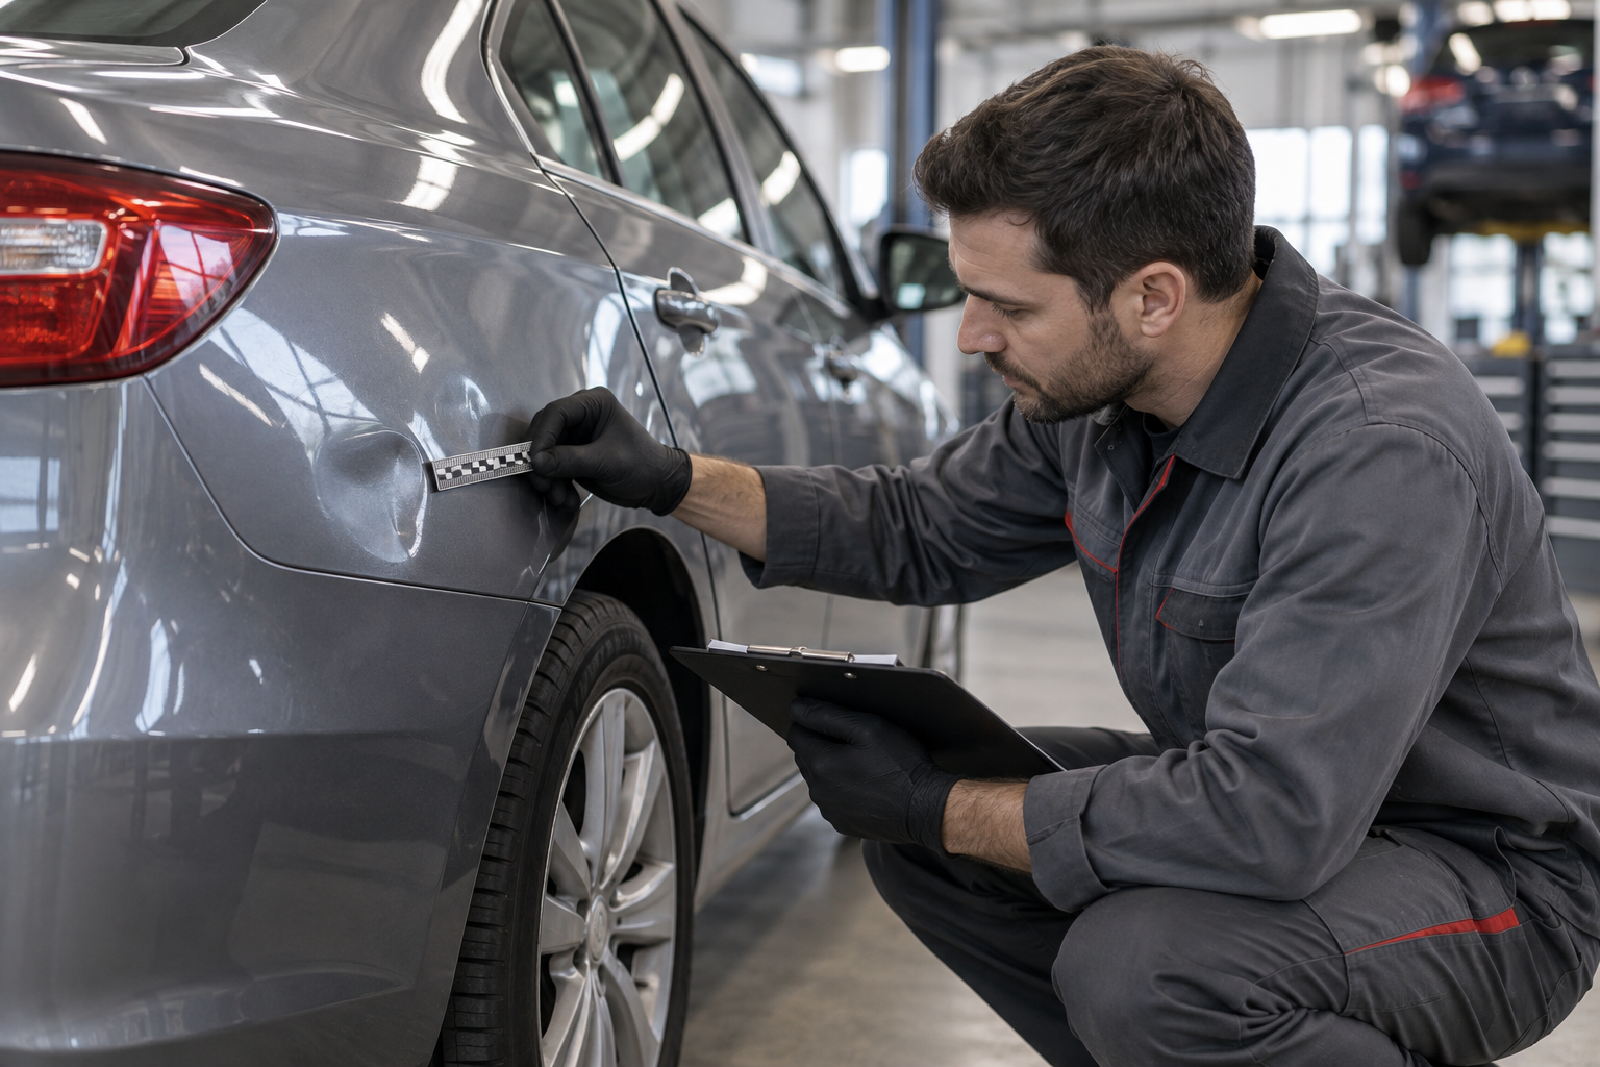
- شرایط عکسبرداری، بازدید اولیه و مدارک خسارت را پیش از صدور بپرسید.
اگر مبلغ بیمهشده کمتر از ارزش واقعی باشد، جبران خسارت میتواند با محدودیت روبهرو شود؛ سازوکار دقیق تابع قرارداد و ارزیابی است. برای انتخاب مناسب، مدل خودرو، سال ساخت، ارزش تقریبی، محل پارک و استفاده روزمره را آماده کنید تا پیشنهاد قابلمقایسه دریافت کنید. جزئیات خدمت در صفحه بیمه بدنه خودرو در دسترس است.
پاسخگو در واتساپ، تلگرام، بله، ایتا و روبیکا
پوشش، فرانشیز و پرداخت خسارت تابع ارزیابی، شرایط صدور و متن بیمهنامه است.